To korekta odpowiadająca wskaźnikowi inflacji, która ma pomóc miastu dostosować dochody do rosnących kosztów. Jastrzębie-Zdrój nie zdecydowało się przy tym na zastosowanie maksymalnych stawek dopuszczonych przez przepisy. Ile więcej zapłacą właściciele mieszkań i domów?
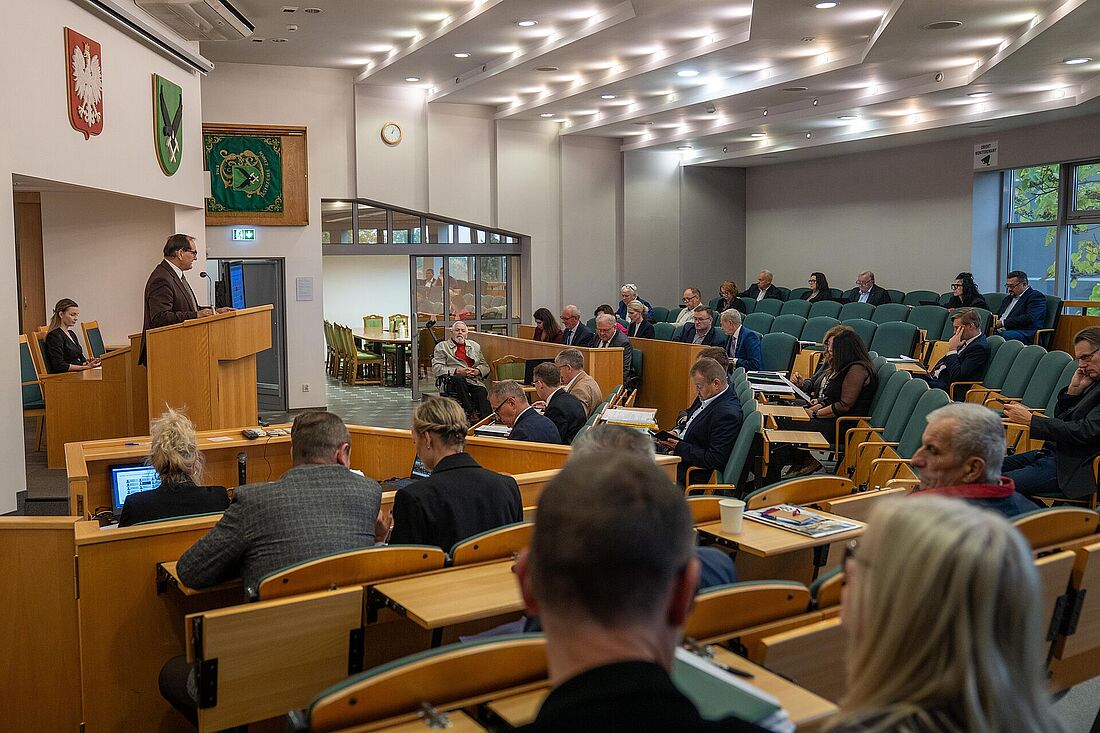
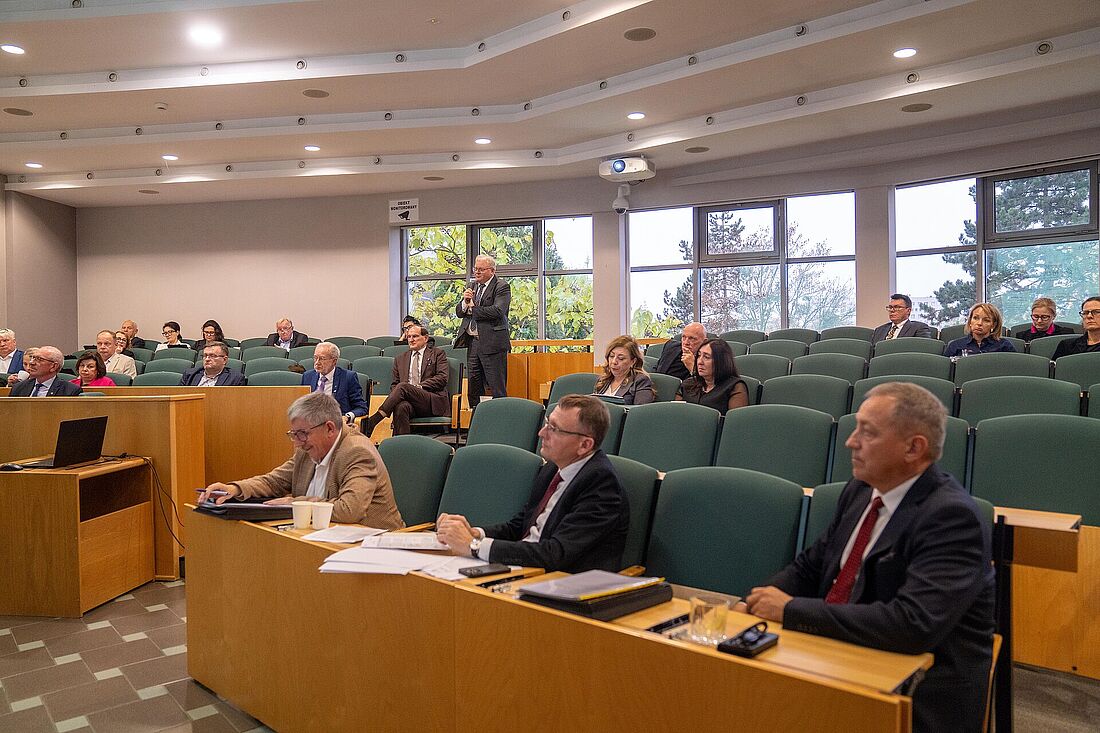
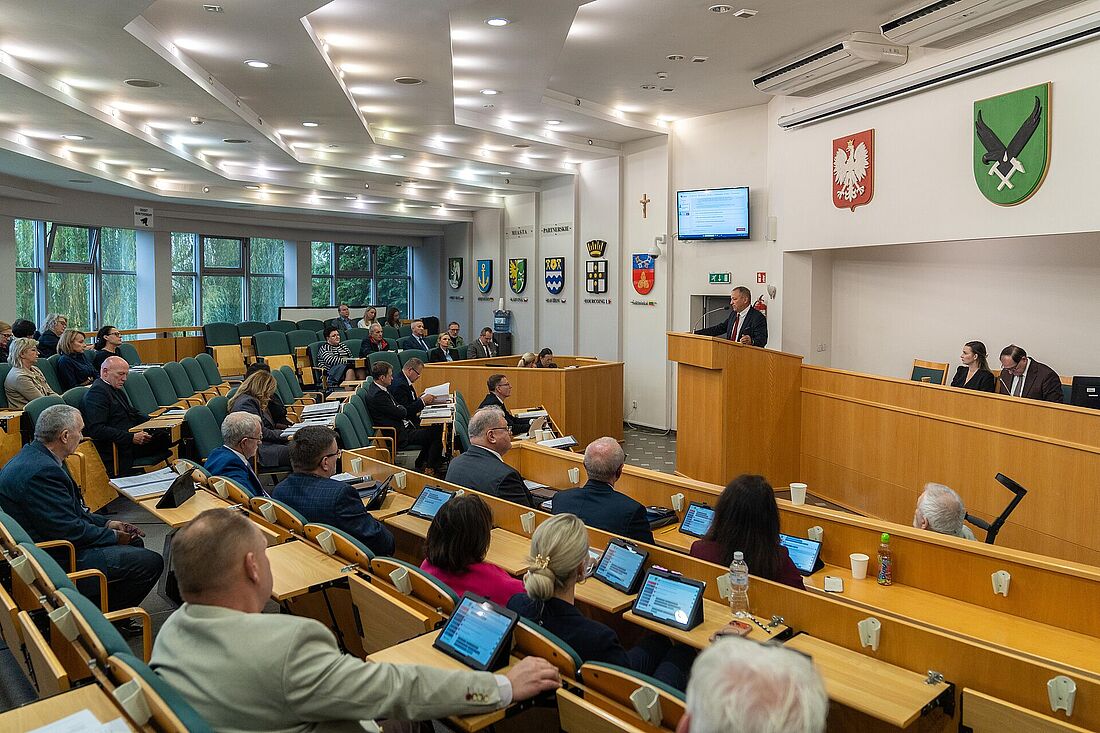
Podczas sesji Rady Miasta Jastrzębie-Zdrój, która odbyła się w miniony czwartek, 29 października radni uchwalili przyszłoroczne stawki podatku od nieruchomości oraz podatku od środków transportowych. Przyjęte rozwiązania oznaczają utrzymanie dotychczasowych stawek dla firm transportowych oraz umiarkowaną korektę podatku od nieruchomości.
Miasto uzasadnia zmianę potrzebą dostosowania dochodów budżetowych do zmieniających się warunków gospodarczych. Jednocześnie nie zdecydowało się na pełne wykorzystanie możliwości podniesienia podatków do maksymalnych poziomów dopuszczonych ustawą.
Podatek od transportu bez zmian. Wsparcie dla lokalnych firm
Dobra wiadomość dla przedsiębiorców z branży transportowej: w 2027 roku stawki podatku od środków transportowych w Jastrzębiu-Zdroju nie wzrosną. Radni zdecydowali o pozostawieniu ich na poziomie obowiązującym w 2026 roku.
Jak wskazano w uzasadnieniu uchwały, decyzja ma na celu wsparcie lokalnego rynku transportowego. Utrzymanie stawek oznacza, że właściciele pojazdów objętych tym podatkiem nie zapłacą w przyszłym roku więcej z powodu zmiany miejskich stawek.
W warunkach prowadzenia działalności gospodarczej przewidywalność kosztów ma znaczenie dla planowania wydatków i funkcjonowania przedsiębiorstw. Pozostawienie podatku na dotychczasowym poziomie pozwoli firmom transportowym zachować obecny poziom obciążeń z tego tytułu.
Miasto szacuje, że wpływy z podatku od środków transportowych wyniosą w 2027 roku około 1,2 mln zł. Na prognozowane dochody wpłynie również liczba pojazdów podlegających opodatkowaniu, zarejestrowanych na terenie miasta.
Podatek od nieruchomości wzrośnie o 2,7 proc.
W przypadku podatku od nieruchomości radni przyjęli stawki podwyższone o 2,7 proc. w stosunku do obowiązujących w 2026 roku. Wyjątkiem jest podatek od budowli, który nadal wynosi 2 proc. ich wartości.
Przyjęta skala podwyżki odpowiada wskaźnikowi cen towarów i usług konsumpcyjnych za pierwsze półrocze 2026 roku, który wyniósł 2,7 proc. i został wskazany w uzasadnieniu do uchwały.
W praktyce oznacza to niewielką zmianę stawki za metr kwadratowy powierzchni. Podatek od budynków mieszkalnych wzrośnie z 1,24 zł do 1,27 zł za metr kwadratowy. W przypadku budynków związanych z prowadzeniem działalności gospodarczej stawka zmieni się z 35,46 zł do 36,42 zł za metr kwadratowy.
Miasto szacuje, że nowe stawki przyniosą w 2027 roku dodatkowo 1 mln 448 tys. 880 zł wpływów z podatku od nieruchomości w porównaniu z bieżącym rokiem.
Korekta o inflację, a nie maksymalna podwyżka
Dlaczego miasto zdecydowało się na podniesienie stawek podatku od nieruchomości właśnie o 2,7 proc.? Chodzi o dostosowanie dochodów samorządu do zmieniających się warunków gospodarczych.
Wraz ze wzrostem cen rosną również koszty funkcjonowania miasta, utrzymania infrastruktury i realizacji usług publicznych. Pozostawienie stawek na niezmienionym poziomie oznaczałoby brak dodatkowych wpływów wynikających ze zmiany stawek, mimo że samorząd mierzy się ze wzrostem kosztów swoich zadań.
Przyjęta korekta odpowiada wskaźnikowi inflacji za pierwsze półrocze 2026 roku. Ma więc pomóc dostosować dochody budżetowe do wzrostu cen, a nie wykorzystywać w pełni możliwości zwiększenia obciążeń podatkowych.
To ważne rozróżnienie: podniesienie stawek o wskaźnik inflacji nie jest tym samym co podniesienie podatków do ustawowego maksimum. Jastrzębie-Zdrój wybrało rozwiązanie, które ma pomóc utrzymać dochody budżetu w warunkach rosnących kosztów, przy jednoczesnym pozostawieniu stawek poniżej maksymalnych limitów w większości kategorii podatku od nieruchomości.
Stawki niższe niż maksymalne
Przepisy określają maksymalne stawki podatków lokalnych, których samorządy nie mogą przekroczyć. Nie oznacza to jednak, że każda gmina musi stosować najwyższe dopuszczalne kwoty.
W Jastrzębiu-Zdroju przyjęto stawki niższe od maksymalnych dla poszczególnych kategorii podatku od nieruchomości. Różnice są szczególnie widoczne w przypadku budynków gospodarczych oraz gruntów pozostałych.
Porównanie stawek podatku od nieruchomości na 2027 rok - przedmiot opodatkowania
Budynki mieszkalne
- stawka przyjęta przez miasto - 1,27 zł/m²
- stawka maksymalna - 1,29 zł/m²
- różnica - 0,02 zł/m²
Budynki związane z działalnością gospodarczą
- stawka przyjęta przez miasto - 36,42 zł/m²
- stawka maksymalna - 36,49 zł/m²
- różnica - 0,07 zł/m²
Budynki związane z obrotem kwalifikowanym materiałem siewnym
- stawka przyjęta przez miasto - 17,05 zł/m²
- stawka maksymalna - 17,09 zł/m²
- różnica - 0,04 zł/m²
Budynki związane z udzielaniem świadczeń zdrowotnych
- stawka przyjęta przez miasto - 7,45 zł/m²
- stawka maksymalna - 7,47 zł/m²
- różnica - 0,02 zł/m²
Budynki gospodarcze
- stawka przyjęta przez miasto - 8,85 zł/m²
- stawka maksymalna - 12,33 zł/m²
- różnica - 3,48 zł/m²
Budynki pozostałe, w tym garaże
- stawka przyjęta przez miasto - 12,29 zł/m²
- stawka maksymalna - 12,33 zł/m²
- różnica - 0,04 zł/m²
Grunty związane z działalnością gospodarczą
- stawka przyjęta przez miasto - 1,48 zł/m²
- stawka maksymalna - 1,49 zł/m²
- różnica - 0,01 zł/m²
Grunty pozostałe
- stawka przyjęta przez miasto - 0,75 zł/m²
- stawka maksymalna - 0,80 zł/m²
- różnica - 0,05 zł/m²
Grunty pod jeziorami i zbiornikami
- stawka przyjęta przez miasto - 7,32 zł/m²
- stawka maksymalna - 7,35 zł/m²
- różnica - 0,03 zł/m²
Grunty objęte obszarem rewitalizacji
- stawka przyjęta przez miasto - 4,83 zł/m²
- stawka maksymalna - 4,85 zł/m²
- różnica - 0,02 zł/m²
Budowle
- stawka przyjęta przez miasto - 2 procent wartości
- stawka maksymalna - 2 procent wartości
- różnica - bez różnicy
Przykładowo stawka dla budynków gospodarczych wyniesie 8,85 zł za metr kwadratowy, podczas gdy maksymalna dopuszczalna stawka to 12,33 zł. W przypadku gruntów pozostałych miasto przyjęło 0,75 zł za metr kwadratowy wobec maksymalnych 0,80 zł.
W uzasadnieniu uchwały wskazano również, że zastosowanie wszystkich stawek maksymalnych przyniosłoby budżetowi dodatkowo o 1 mln 78 tys. 468 zł więcej niż przyjęte rozwiązanie. Miasto zdecydowało się zatem na podwyżkę odpowiadającą wskaźnikowi inflacji, a nie na pełne wykorzystanie możliwości zwiększenia stawek.
Ile więcej zapłacą właściciele mieszkań i domów?
Procentowa zmiana stawek nie zawsze pokazuje, jak podwyżka przełoży się na domowy budżet. Dlatego w materiałach do uchwały przedstawiono przykładowe wyliczenia dla nieruchomości o określonej powierzchni.
W przypadku mieszkania o powierzchni 50 m² i gruntu o powierzchni 100 m² roczny podatek wzrośnie o 4 zł. Z kolei właściciel domu o powierzchni 180 m², garażu o powierzchni 36 m² i działki o powierzchni 2000 m² zapłaci rocznie o 57 zł więcej.
Przykładowe roczne obciążenia podatkowe - rodzaj nieruchomości
Mieszkanie 50 m², grunt 100 m²
- podatek według stawek z 2026 r. - 135 zł
- podatek według stawek z 2027 r. - 139 zł
- roczny wzrost - 4 zł
Dom 180 m², garaż 36 m², grunt 2000 m²
- podatek według stawek z 2026 r. - 2114 zł
- podatek według stawek z 2027 r. - 2171 zł
- roczny wzrost - 57 zł
Garaż 18 m², grunt 100 m²
- podatek według stawek z 2026 r. - 288 zł
- podatek według stawek z 2027 r. - 296 zł
- roczny wzrost - 8 zł
Wyliczenia przykładowe, oparte na powierzchniach i stawkach przedstawionych w materiałach do uchwały. Rzeczywista wysokość podatku zależy od parametrów konkretnej nieruchomości.
Przykłady pokazują, że w przypadku wskazanych nieruchomości roczny wzrost obciążenia wyniesie od kilku do kilkudziesięciu złotych. To konkretna perspektywa, która pozwala lepiej ocenić skutki zmiany niż sama informacja o procentowej podwyżce.
Dochody miasta a koszty realizacji zadań
Ustalanie stawek podatków lokalnych należy do kompetencji Rady Miasta. Przyjęte rozwiązania mają zapewnić dodatkowe dochody budżetowe, a jednocześnie ograniczyć skalę wzrostu obciążeń w porównaniu z możliwością zastosowania stawek maksymalnych.
W przypadku podatku od środków transportowych zdecydowano się na utrzymanie dotychczasowych stawek, co ma wspierać lokalny rynek transportowy. Podatek od nieruchomości wzrośnie natomiast o 2,7 proc., zgodnie ze wskaźnikiem inflacji wskazanym w uzasadnieniu uchwały.
Taka konstrukcja zmian pozwala połączyć dwa cele: uwzględnienie rosnących kosztów funkcjonowania samorządu i pozostawienie części ustawowego marginesu między stawkami przyjętymi w mieście a maksymalnymi limitami.
Nowe stawki zaczną obowiązywać 1 stycznia 2027 roku.